


CIC Pay : paiement mobile
4,61.37K Avis
Caractéristiques de l’application
- Version
- 2.7.2
- Mis à jour le
- Licence
- Free
- Téléchargements
- 500 000+
- Développeur
- Euro Information
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
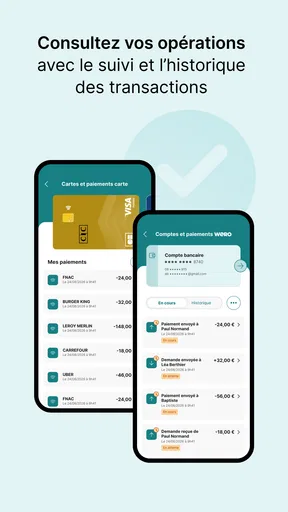
 Analyse par AppCompare
J’ai testé CIC Pay comme un outil de paiement du quotidien, et mon impression est assez claire : l’application vise surtout les clients qui veulent garder leurs paiements mobiles et leurs virements liés à un numéro de téléphone au même endroit. Elle ne cherche pas à remplacer toute une suite de gestion budgétaire ; son intérêt est plutôt de rendre certaines opérations courantes plus directes, depuis un smartphone compatible.
Développée par Euro Information, cette application de finance est gratuite et accessible avec une classification PEGI 3. Elle fonctionne sur Android à partir de la version 10, ce qui couvre encore une large partie des téléphones récents et de nombreux appareils qui ne sont pas tout neufs. La version actuelle est 2.6.4, un détail utile à vérifier avant de chercher une option qui aurait pu évoluer après une mise à jour.
Avec une moyenne de 4,6 sur environ 16 000 évaluations et plus de 500 000 installations, CIC Pay bénéficie déjà d’un usage réel, sans que cela suffise à garantir une expérience identique pour tout le monde. Dans mon cas, la valeur de l’application dépend surtout de la régularité avec laquelle on paie avec son téléphone et de la place que l’on veut donner au virement par numéro de mobile.
Une routine simple pour payer et envoyer de l’argent
Quand je pense à CIC Pay, je pars d’abord des deux gestes qu’elle réunit : régler un achat avec le téléphone et envoyer de l’argent à un proche à partir de son numéro de mobile. Cette approche est pratique si ces opérations reviennent souvent, mais elle demande de garder un œil sur le destinataire et le moyen de paiement choisi. Je regarde ensuite où un peu de préparation évite les hésitations au moment d’agir.
Commencer par le bon usage
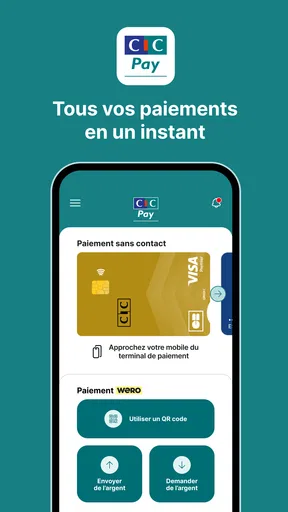
Le premier réflexe consiste à ne pas considérer CIC Pay comme une banque complète indépendante, mais comme une porte d’accès mobile à des opérations précises. Le résumé de l’application met en avant le paiement sans contact et le virement par numéro de mobile. C’est donc autour de ces deux habitudes que j’ai évalué son intérêt, plutôt qu’en cherchant des outils de suivi financier très poussés.
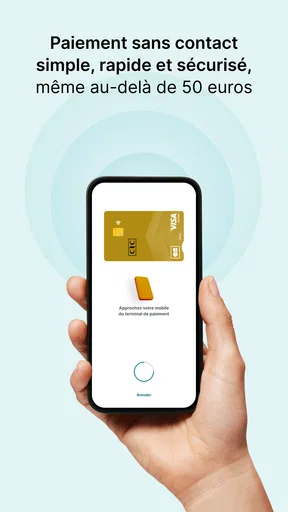
Pour un achat en magasin, l’objectif est de pouvoir utiliser le téléphone au lieu de sortir une carte. Ce fonctionnement convient particulièrement aux petites dépenses répétées : café, transport, repas rapide ou courses d’appoint. Le bénéfice n’est pas spectaculaire à chaque opération, mais il devient visible quand le téléphone est déjà dans la main et que l’on veut éviter de fouiller dans un portefeuille.
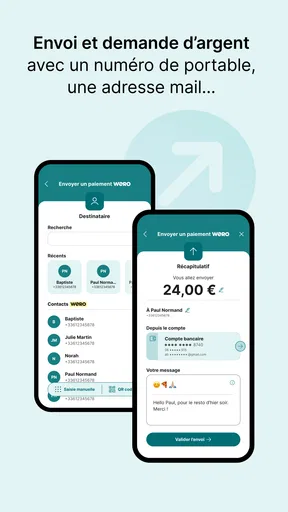
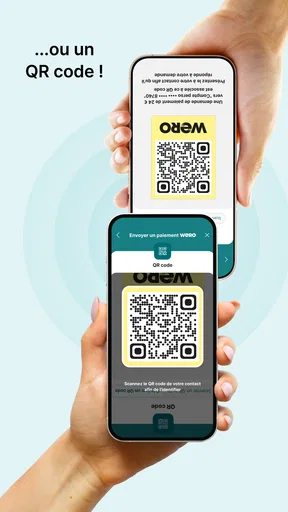
Le virement par numéro de mobile répond à un autre problème : rembourser un proche sans lui demander ou recopier un long identifiant bancaire. Dans une situation ordinaire, je peux imaginer l’utiliser après une sortie entre amis, pour partager une dépense ou rendre une somme avancée. Le vrai gain vient alors de la réduction des erreurs de saisie et du fait que le numéro de téléphone est souvent plus facile à retrouver qu’une coordonnée bancaire.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Le scénario qui montre le mieux son intérêt
Imaginons une journée où je prends un déjeuner avec deux collègues. Je règle la note, puis j’ouvre CIC Pay plus tard pour effectuer le remboursement prévu à l’un d’eux. Le paiement sans contact sert au moment de l’achat, tandis que le virement par mobile simplifie le règlement entre particuliers. Ces deux actions ne sont pas identiques, mais elles s’enchaînent naturellement dans une même routine.
Ce détail change la manière dont je juge l’application. Si je ne fais que des paiements par carte classique et très peu de remboursements, son intérêt supplémentaire reste limité. En revanche, si mon entourage utilise déjà le virement par numéro de mobile, la friction diminue réellement. Une application de finance est souvent utile non pas parce qu’elle ajoute beaucoup d’écrans, mais parce qu’elle raccourcit une action que l’on répète.
Je conseille toutefois de prendre quelques secondes pour contrôler le destinataire avant de confirmer un virement. La rapidité de la recherche par numéro est pratique, mais elle ne remplace pas la vérification du nom ou du contexte. Pour une somme inhabituelle, je préfère confirmer directement avec la personne, surtout si plusieurs contacts peuvent être associés à des informations proches.
Ce que l’application fait mieux qu’une méthode classique
Face à une carte physique, CIC Pay apporte surtout la disponibilité du téléphone et le paiement sans contact. Face à une application de messagerie, elle est plus adaptée à l’action financière elle-même : on ne mélange pas forcément la conversation, le partage d’une photo et le remboursement. Face à un virement bancaire traditionnel, le numéro de mobile peut rendre l’opération plus accessible dans les échanges quotidiens.
La comparaison avec les portefeuilles mobiles généralistes doit rester nuancée. Ces derniers peuvent être intéressants pour les personnes qui veulent centraliser plusieurs cartes ou utiliser un environnement déjà intégré à leur téléphone. CIC Pay est plus pertinent si l’on cherche une expérience directement orientée vers les services associés à son établissement et vers l’envoi d’argent à des contacts.
Les réglages à examiner avant de s’en servir souvent
La première vérification concerne la compatibilité du téléphone et la version du système. Le minimum requis est Android 10. Cela ne signifie pas seulement qu’il faut pouvoir installer l’application : pour un usage de paiement, je préfère aussi utiliser un appareil maintenu à jour et protégé par un verrouillage d’écran sérieux. Le confort d’une opération rapide ne doit pas faire oublier la sécurité générale du téléphone.
Ensuite, je prends le temps de regarder les paramètres liés au paiement mobile, aux notifications et aux comptes utilisés. Les notifications sont particulièrement utiles pour repérer rapidement une opération et éviter de perdre le fil de ses dépenses. Je recommande de les laisser actives si elles restent lisibles, puis de les ajuster si elles deviennent trop nombreuses. Une alerte ignorée parce qu’elle arrive au mauvais moment ne remplit plus vraiment son rôle.
Pour les virements par numéro de mobile, le carnet d’adresses mérite aussi une attention particulière. Je préfère conserver des fiches de contacts propres, avec un seul numéro principal clairement identifié. Ce n’est pas une fonction spectaculaire de CIC Pay, mais c’est une habitude qui réduit les hésitations au moment de sélectionner un destinataire. La qualité de la préparation des contacts influence directement la fiabilité de l’usage quotidien.
Je vérifie également quelle carte ou quel compte est sélectionné avant d’adopter le paiement mobile comme réflexe. Quand plusieurs moyens de paiement sont disponibles, une seconde de contrôle peut éviter une mauvaise surprise dans le suivi des dépenses. Ce conseil paraît banal, mais il devient important lorsque l’on alterne entre dépenses personnelles, dépenses communes et achats liés au travail.
Créer une routine rapide sans perdre le contrôle
Les utilisateurs expérimentés ne cherchent pas forcément à aller plus vite à chaque étape. Ils préparent plutôt les actions répétitives. Pour CIC Pay, cela signifie garder le téléphone accessible, connaître le geste qui lance le paiement sans contact et éviter de modifier constamment les réglages utilisés au quotidien. Une routine stable est souvent plus efficace qu’une exploration permanente des menus.
Pour un remboursement, je peux adopter une séquence fixe : identifier la dépense, vérifier le montant, sélectionner le bon contact, relire le destinataire, puis confirmer. Cette méthode est plus sûre que de lancer un virement dans la précipitation depuis une conversation ou juste après une soirée chargée. Elle crée une séparation claire entre le souvenir de la dépense et l’action financière.
Un autre usage intéressant consiste à traiter les petits remboursements à un moment défini de la journée plutôt que de les accumuler. Je peux, par exemple, les effectuer après avoir consulté mes opérations récentes. L’application devient alors un outil de clôture de petites obligations, et non une source de rappels dispersés. Cette organisation ne dépend pas d’une fonction cachée : elle repose sur une habitude reproductible.
Pour le paiement sans contact, je recommande de distinguer les situations où le téléphone est vraiment le moyen le plus pratique de celles où la carte reste préférable. Si la batterie est faible, si le téléphone est rangé au fond d’un sac ou si je dois payer plusieurs achats rapidement, la carte physique peut être plus rassurante. CIC Pay améliore la souplesse, mais ne rend pas les autres moyens inutiles.
Les limites à connaître avant d’en faire son outil principal
La première limite est liée à son positionnement. CIC Pay n’est pas présenté ici comme une application complète de budget, d’investissement ou d’analyse détaillée des habitudes de consommation. Si je veux construire une vision très fine de mes catégories de dépenses, comparer des objectifs mensuels ou regrouper de nombreux comptes, je chercherai probablement un outil spécialisé ou les fonctions bancaires plus larges adaptées à ce besoin.
La deuxième concerne l’écosystème autour du numéro de mobile. Le virement est plus fluide lorsque le destinataire sait utiliser ce mode d’échange et que ses informations sont correctement associées. Si mes proches préfèrent tous le virement bancaire classique, l’avantage pratique diminue. Il ne suffit donc pas que l’application soit installée sur mon téléphone : l’habitude doit aussi être compréhensible pour les personnes avec qui je partage des dépenses.
Il faut également accepter une dépendance au téléphone. Un appareil déchargé, verrouillé par un problème technique ou indisponible au mauvais moment peut interrompre le paiement mobile. Pour cette raison, je garde une solution de secours, généralement une carte, au lieu de considérer l’application comme mon unique moyen de paiement.
La rapidité peut enfin pousser à confirmer trop vite. Le paiement sans contact est justement conçu pour réduire les étapes, tandis qu’un virement par numéro de mobile semble plus simple qu’une saisie bancaire traditionnelle. Dans les deux cas, je considère la relecture comme une étape obligatoire dès que le montant ou le destinataire sort de l’ordinaire. Le meilleur raccourci est celui qui supprime les manipulations inutiles, pas celui qui supprime les contrôles utiles.
À qui je recommande vraiment CIC Pay
Je le recommande en priorité aux personnes qui veulent payer avec leur smartphone et qui effectuent régulièrement des remboursements entre proches. Il convient aussi à quelqu’un qui préfère un parcours concentré sur des actions concrètes plutôt qu’une application chargée de tableaux, de graphiques et d’options financières diverses.
Son classement PEGI 3 reflète une application destinée à un public très large, mais cela ne dispense pas d’accompagner un utilisateur peu habitué aux paiements mobiles. Avant de l’utiliser seul, je ferais un premier essai dans un contexte simple, avec une petite dépense et un destinataire bien identifié. Cette approche permet de comprendre le parcours sans ajouter le stress d’une opération urgente.
Je serais plus réservé pour une personne qui utilise déjà un autre portefeuille mobile avec toutes ses cartes et qui ne fait presque jamais de virements à des contacts. Dans ce cas, CIC Pay risque d’ajouter une application supplémentaire sans résoudre un problème concret. De même, ceux qui possèdent un téléphone ancien ne répondant pas au minimum Android 10 devront envisager une autre solution compatible avec leur appareil.
Le nombre d’installations, supérieur à 500 000, montre que l’application a trouvé un public, et sa note moyenne de 4,6 est encourageante. Je ne transforme pas ces chiffres en garantie personnelle : la qualité ressentie dépend du téléphone, des habitudes bancaires et de l’usage du paiement mobile dans son entourage. Ils donnent néanmoins une indication utile sur son adoption et sur l’intérêt qu’elle suscite.
Mon avis après une utilisation régulière
Ce que j’apprécie le plus est la cohérence entre les deux usages mis en avant : payer sans contact et envoyer de l’argent grâce à un numéro de téléphone. L’application paraît alors pensée pour des moments précis, pas pour occuper l’écran avec des fonctions dont je ne me servirai jamais. Pour un utilisateur déjà à l’aise avec les paiements mobiles, cette sobriété peut devenir un avantage.
Ce qui me gêne davantage est le risque de surestimer la vitesse. Une opération financière ne devrait pas être jugée uniquement au nombre d’étapes. Le confort vient d’un équilibre entre accès rapide, sélection correcte et confirmation attentive. CIC Pay facilite le parcours, mais l’utilisateur doit conserver une discipline minimale, surtout pour les virements à des particuliers.
La version 2.6.4 constitue le point de référence actuel de mon expérience. Comme toujours avec une application financière, je conseille de vérifier que la version installée est bien à jour avant de se fier à un emplacement précis dans l’interface. Les menus peuvent évoluer, et une option que l’on connaissait peut être déplacée après une mise à jour.
Au final, je vois CIC Pay comme un outil spécialisé et pratique, plutôt qu’un centre de gestion financière universel. Si votre priorité est de payer sans contact et de rembourser rapidement vos proches par numéro de mobile, l’application mérite clairement sa place dans votre routine. Si vous cherchez surtout une analyse complète du budget, la centralisation de plusieurs services ou une solution indépendante de votre environnement bancaire, une alternative plus large sera probablement mieux adaptée.
Mon conseil est donc simple : installez-la si elle correspond à une action que vous répétez vraiment, puis prenez quelques minutes pour régler les notifications, vérifier le moyen de paiement utilisé et organiser vos contacts. C’est cette combinaison de paramètres simples et d’habitudes constantes qui révèle le mieux ses qualités. Gratuite et développée par Euro Information, elle ne bouleverse pas la finance mobile, mais elle peut rendre deux tâches ordinaires nettement moins pénibles.
Avantages
- Paiement sans contact rapide avec un smartphone compatible NFC.
- Application pratique pour régler de petits achats au quotidien.
- Sécurité renforcée grâce à l’authentification du téléphone.
- Compatible avec de nombreux terminaux de paiement sans contact.
- Possibilité de payer sans sortir sa carte bancaire physique.
Inconvénients
- Fonctionne uniquement avec une carte éligible du groupe CIC.
- Nécessite un smartphone équipé du NFC et correctement configuré.
- La compatibilité peut varier selon le modèle et la version d’iOS ou Android.
- Une batterie déchargée empêche généralement tout paiement mobile.
- Certains commerçants ou terminaux peuvent encore refuser le paiement mobile.
FAQ sur CIC Pay : paiement mobile
Qu’est-ce que CIC Pay et comment fonctionne le paiement mobile ?
CIC Pay est un service de paiement mobile proposé aux clients du CIC, permettant d’utiliser un smartphone compatible comme moyen de paiement chez les commerçants équipés d’un terminal sans contact. Après l’ajout d’une carte bancaire éligible dans l’application, il suffit généralement de déverrouiller le téléphone puis de l’approcher du terminal. Le paiement est validé selon les paramètres de sécurité du mobile et de la carte.
Quels appareils et cartes sont compatibles avec CIC Pay ?
La compatibilité dépend du modèle de smartphone, de son système d’exploitation, de la présence du NFC et des conditions définies par le CIC. Toutes les cartes bancaires ne sont pas forcément acceptées, notamment certaines cartes professionnelles, anciennes ou soumises à des restrictions particulières. Avant l’installation, vérifiez que votre téléphone est à jour, que le NFC est activé et que votre carte figure parmi les moyens de paiement pris en charge.
CIC Pay est-il sécurisé pour effectuer des achats en magasin ?
CIC Pay s’appuie sur les mécanismes de sécurité du téléphone et de la carte bancaire, comme le code de déverrouillage, l’empreinte digitale ou la reconnaissance faciale lorsque ces fonctions sont disponibles. Les données sensibles ne sont normalement pas communiquées directement au commerçant sous leur forme complète. Malgré cela, il reste essentiel de protéger son appareil, d’éviter de partager ses codes et de le verrouiller immédiatement en cas de perte ou de vol.
Peut-on utiliser CIC Pay sans connexion Internet ou à l’étranger ?
Dans de nombreuses situations, le paiement sans contact peut fonctionner sans connexion Internet active au moment du passage en caisse, car les informations nécessaires sont déjà sécurisées sur le téléphone. Toutefois, certaines opérations de configuration, de vérification ou de renouvellement peuvent nécessiter un accès au réseau. À l’étranger, l’utilisation dépend de l’acceptation du paiement sans contact, de la carte utilisée et des éventuels frais prévus par votre contrat bancaire.
Que faire si le paiement avec CIC Pay est refusé ou si le téléphone est perdu ?
En cas de refus, vérifiez d’abord que le NFC est activé, que le téléphone est correctement positionné sur le terminal, que la carte n’est pas bloquée et que le plafond de paiement n’est pas atteint. Un redémarrage ou une mise à jour peut parfois résoudre un problème technique. Si votre téléphone est perdu ou volé, verrouillez-le à distance lorsque c’est possible et contactez rapidement le CIC afin de sécuriser ou désactiver le service.


